Tabelas Fiscais da Reforma Tributária
Prazos da Reforma Tributária
Acompanhe as principais atualizações da Reforma Tributária, incluindo IBS, CBS, Imposto Seletivo, regulamentações, resoluções, prazos e atos normativos. Este portal organiza a legislação tributária com fontes oficiais, fundamento legal e análise técnica independente, produzida por Auditor Fiscal que participou da elaboração do texto legal.
 Senado abre processo para fixar a CBS de 2027Relator na CAE e audiência pública em 10 de novembro
 Como se calcula a alíquota de referência da CBSRegra de equilíbrio, módulos e redutor das compras públicas
TCU calcula a CBS de 2027 em 11,3%Redutor das compras públicas em 44,16%; prazo do Senado até 22/12
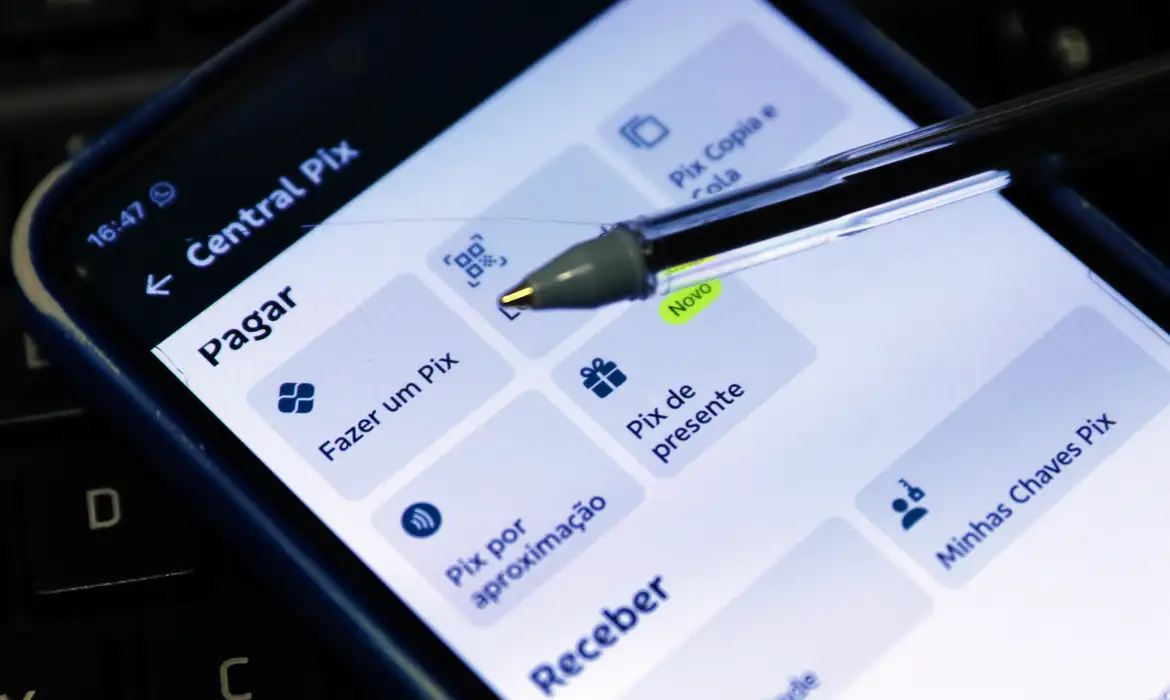 Testes de integração a partir de 15 de outubroVeja as etapas para os prestadores de serviços de pagamento
 Como serão calculadas as alíquotas de IBS e CBSCarga de referência, transição e divulgação anual
Regimes diferenciados e específicos de IBS e CBSAprofunde a leitura e navegue pelos regimes
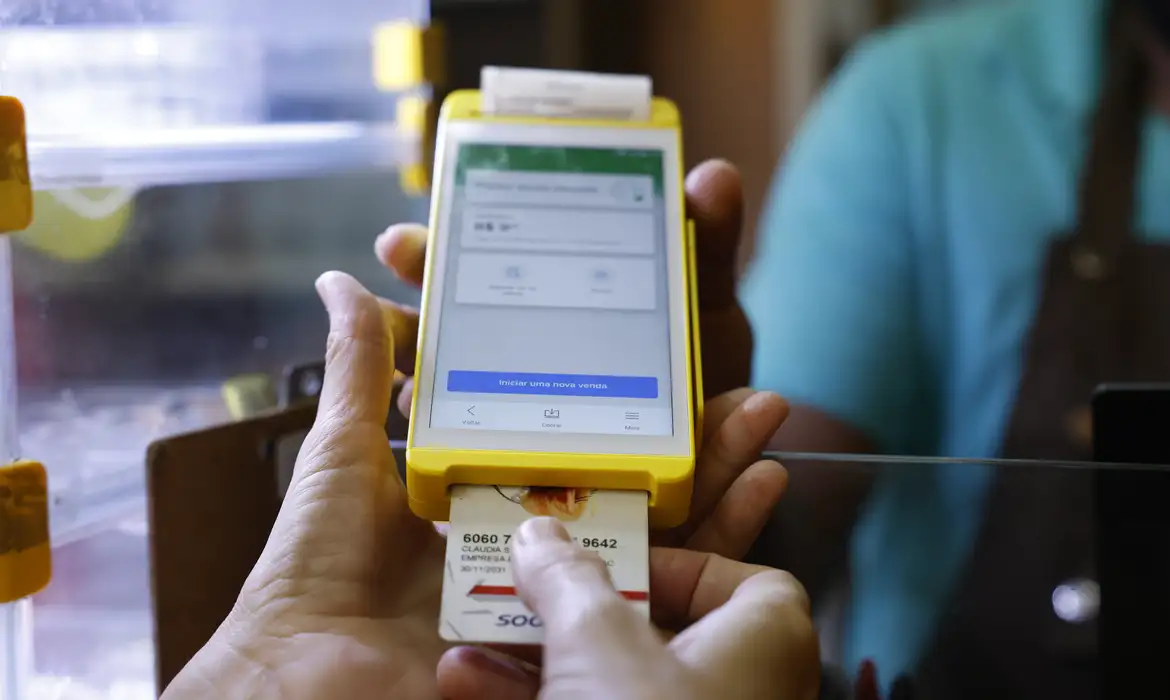 NFS-e e DeRE: confira as etapas de outubroPrazos, preenchimento e primeira entrega mensal
Prazos prorrogados: entenda cada opção15/10 · ingresso no Simples · 30/10 · IBS/CBS regular · 03/11–20/12 · cancelamentos
Prazos da Reforma atualizadosNovo marco: manuais do split payment (ATC RFB/CGIBS, 24/09)
Seção de Imóveis atualizadaRegras por perfil, com fotografias reais
Documentos Fiscais da Reforma
Consulte os leiautes e as regras dos documentos fiscais na Reforma Tributária.
Imóveis na Reforma Tributária
Regras revisadas por perfil, com transição, cuidados práticos e fontes oficiais.
Imóveis na Reforma
Consulte as regras do IBS e da CBS para locação, venda, incorporação, construção, investimento e registro de imóveis. Cada perfil reúne os regimes aplicáveis e as pendências de regulamentação.
Escolha o seu perfil
Selecione um perfil para consultar as regras. No celular, deslize os cartões para os lados.
Quando a operação deixa de ser eventual
A propriedade de um imóvel, por si só, não enquadra a pessoa física no IBS/CBS. O enquadramento depende de receita, quantidade, prazo de permanência e repetição das operações.
O que você precisa verificar
- Locação no ano anterior: receita acima do limite legal de R$ 240 mil, atualizado mensalmente, e mais de três imóveis distintos. As condições são cumulativas.
- Alienações: mais de três imóveis distintos alienados no ano anterior, considerando a regra de permanência inferior a cinco anos; para imóvel construído pelo próprio alienante, mais de uma alienação nas condições legais.
- Ano corrente: o enquadramento pode ser antecipado pela quarta alienação, pela segunda venda de imóvel de construção própria ou quando a locação superar 120% do limite atualizado, mantendo mais de três imóveis.
- Venda: o redutor de ajuste aplica-se exclusivamente à alienação. Para bem existente em 31/12/2026, pode-se escolher o custo atualizado ou o valor de referência, sem obrigação de adotar o menor.
- Aluguel residencial: aplique o redutor social mensal e a redução de 70%. Tributos/emolumentos e condomínio pagos pelo locatário podem ser excluídos nas condições regulamentares; seguro não está nessa lista.
- Curta duração: até 90 dias contínuos segue hotelaria, com redução de 40%, e não o regime de locação comum.
- Doação: se o imóvel gerou crédito, há incidência a valor de mercado ou opção de cancelar os créditos, conforme a lei. Herança e legado permanecem no campo do ITCMD.
Receita de locação, aquisições e créditos
O aluguel recebido é receita do locador. O aluguel pago é aquisição do locatário e pode gerar crédito quando os requisitos gerais e específicos forem atendidos.
Roteiro empresarial
- Separe os fluxos: locação recebida, locação paga, aquisição para ativo e alienação do patrimônio têm efeitos distintos.
- Na locação recebida, use a redução de 70%. Exclua apenas valores autorizados: tributos/emolumentos e condomínio suportados pelo locatário, além de foro/taxa de ocupação nas condições do regulamento.
- Na alienação, aplique a redução de 50%, redutor de ajuste e regras de crédito que sejam cabíveis ao imóvel.
- Nos créditos, documente a aquisição e sua vinculação à atividade. Não use o art. 1º como fundamento isolado: a disciplina está nos arts. 47 e seguintes.
- Integralização de capital: em regra não incide. A devolução de capital ou a distribuição de dividendo in natura pode ser tributada quando o bem creditado é entregue a sócio não contribuinte.
- Situações específicas: Simples, MEI, fundos e outras situações possuem exclusões ou escolhas próprias.
Regimes de incorporação e de parcelamento do solo
Incorporação com patrimônio de afetação e parcelamento do solo têm opções transitórias diferentes. Cada opção tem percentuais, requisitos e controles próprios.
Como organizar a decisão
- Identifique o empreendimento: incorporação submetida a patrimônio de afetação ou parcelamento do solo.
- Confirme o marco: a opção pelo RET deve estar requerida e efetivada nos termos legais antes de 1º/1/2029; o protocolo, por si só, não atende à exigência.
- Incorporação elegível: 2,08% sobre a receita bruta recebida, ou 0,53% no interesse social nas condições legais.
- Parcelamento do solo: 3,65% em opção autônoma, distinta do RET da incorporação.
- Projeto optante: não aproveita créditos nem redutores e exige controle próprio das receitas, custos e despesas.
- Permuta: a troca exclusivamente de imóveis não sofre IBS/CBS; a torna em dinheiro é tributada. Contraprestações diferentes exigem análise própria.
- Fora da opção: aplica-se o regime regular, inclusive redução de 50%, créditos e redutores cabíveis.
Obra, material e crédito por empreendimento
Administração, empreitada e subempreitada já estão expressamente incluídas no conceito regulamentar de construção civil.
Roteiro da construtora
- Classifique o contrato: administração, gerenciamento, empreitada ou subempreitada de construção, demolição, reparo, conservação ou reforma.
- Fornecimento avulso de material: o simples fornecimento de material, sem prestação conjunta na obra, não é serviço de construção civil.
- Base de cálculo: use o valor do serviço e aplique a redução de 50% da alíquota padrão.
- Contratante contribuinte: o crédito da aquisição pertence ao contratante, observados os requisitos gerais.
- Contratante não contribuinte: o crédito de materiais do prestador fica limitado ao débito daquela obra, salvo exceção legal para administração pública direta, autarquias e fundações.
- Controle: mantenha contabilidade de custos por obra ou documento fiscal referenciado ao CIB.
Os requisitos de dispersão já foram definidos
A condição de não contribuinte depende de negociação em mercado organizado, número mínimo de cotistas e limites objetivos de concentração.
Teste de enquadramento
- Negociação: cotas admitidas exclusivamente em bolsa de valores ou mercado de balcão organizado.
- Dispersão: pelo menos 100 cotistas.
- Pessoa física: nenhum cotista pode deter 20% ou mais das cotas ou dos rendimentos.
- Grupo vinculado: pessoas físicas ligadas não podem alcançar 40% ou mais, conforme os critérios legais.
- Pessoa jurídica: uma PJ ou grupo econômico não pode ultrapassar 50%, ressalvada a entidade fechada de previdência e outras estruturas qualificadas.
- Descumprimento: o fundo imobiliário passa ao regime regular. Fundos que atendam aos requisitos podem optar de forma irrevogável pelo regime regular.
- Fundo contribuinte: suas operações imobiliárias seguem as regras dos arts. 251 e seguintes. A tributação de rendimentos dos cotistas pelo IR permanece matéria separada.
Implantação do CIB e do Sinter
A implantação é gradual. Capitais e Distrito Federal foram incluídos antes de 2027, e o restante do país segue o cronograma de expansão.
Estado atual das obrigações
- Identificador único: o CIB deve ser utilizado nos atos e integrado às informações jurídicas do imóvel conforme a implantação efetiva.
- Sinter: a IN RFB 2.275/2025 disciplina a integração e o compartilhamento. A periodicidade deve ser verificada no leiaute e no fluxo aplicáveis; a expressão “imediatamente após cada ato” não abrange todas as situações.
- CNJ: o Provimento 195/2025 foi publicado e inseriu o CIB no Código Nacional de Normas.
- NFS-e: as Notas Técnicas 008/009 e os atos conjuntos já atualizaram o modelo geral. Detalhes estritos de emissão por ato, consolidação e atos gratuitos devem ser acompanhados.
- NF-ABI: manual e esquemas foram publicados; o cronograma oficial indicou 1º/12/2026 para alienação de bens imóveis, sujeito aos atos e ambientes operacionais correspondentes.
- 2026: destaque de IBS 0,1% e CBS 0,9% segue o programa de conformidade e a dispensa de recolhimento condicionada ao cumprimento das obrigações acessórias.
Alíquota de referência: a alíquota de referência da CBS de 2027 depende de resolução do Senado Federal. Já o IBS de 2027 e 2028 está legalmente previsto em 0,1% no total. Os percentuais de redução apresentados nesta página incidem sobre as alíquotas aplicáveis quando oficialmente definidas.
Fotografias reais, não generativas, obtidas sob a licença do Pexels. Identificadores: 106399, 323705, 2883049, 2219024, 936722 e 5668858.
Lacunas Normativas
Consulte as delegações previstas na Constituição, nas leis e nos regulamentos e acompanhe quais foram cumpridas e quais ainda dependem de decisão.
Inovações Normativas
Consulte as inovações da regulamentação infralegal, os detalhamentos técnicos e as reproduções de regras previstas nas leis anteriores.
Projetos de Lei em tramitação que impactam a Reforma
Veja quais projetos de lei podem alterar pontos relevantes da Reforma Tributária e acompanhe sua tramitação.
Gráficos Técnicos
Repasses, Fundos e Transferências da Reforma. Entenda visualmente como a Reforma Tributária reorganiza a distribuição de receitas entre entes federativos, fundos, compensações e transferências.
Glossário da Reforma Tributária
Consulte os conceitos centrais do novo sistema. Navegue pelos cartões com as setas laterais ou pelo índice alfabético.
Atualizações
Guias Práticos
Procedimentos organizados por situação, com etapas de execução, prazos e base normativa.
Questões de Concurso
Treino interativo com 30 questões sobre Reforma Tributária: marque a alternativa, receba o resultado na hora e revise o gabarito comentado com fonte legal.
Contencioso Tributário da Reforma
Competência judicial, processo administrativo de IBS e CBS, integração decisória e controle concentrado, com indicação das fontes.
Comitê Gestor do IBS
Natureza, sede, processo administrativo, recursos, representação judicial e regulamento do IBS conduzido pelo Comitê.